Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong thế giới kế toán, những con số và mã tài khoản không chỉ là những thuật ngữ khô khan mà còn đóng vai trò quan trọng trong việc quản lý tài chính một cách hiệu quả. Nếu bạn đang tìm hiểu về các tài khoản trong hệ thống kế toán, bài viết này sẽ giúp bạn giải mã các tài khoản 151, 155, 156, 157 và 158, cùng với những quy định cụ thể từ Thông tư 200 và 133. Chúng ta sẽ cùng nhau khám phá cách hạch toán và ứng dụng của các tài khoản này, đồng thời tìm hiểu về bài tập định khoản cho hàng gửi đi bán. Hãy bắt đầu hành trình khám phá này nhé!
Tài khoản 151 là một trong những tài khoản quan trọng trong kế toán, chuyên dùng để phản ánh trị giá của các loại hàng hóa, vật tư mà doanh nghiệp đã mua nhưng chưa chính thức nhập kho. Ở đây, hàng hóa và vật tư có thể bao gồm nguyên liệu, vật liệu, công cụ, dụng cụ… Doanh nghiệp có thể ghi nhận giá trị thực tế của những tài sản này để theo dõi và quản lý hiệu quả.
Một điểm đặc biệt của tài khoản 151 là nó cũng phản ánh giá trị hàng hóa, vật tư mà doanh nghiệp đã mua nhưng đang trong quá trình vận chuyển, tức là “hàng mua đang đi đường”. Nếu những hàng hoá này chưa về kho nhưng đã được giao cho khách hàng theo hợp đồng, tài khoản này vẫn sẽ tiếp tục được cập nhật dựa vào hóa đơn mua hàng. Điều này giúp doanh nghiệp không bị lỡ cơ hội và có cái nhìn rõ ràng hơn về tình hình tài sản của mình.
Cuối kỳ, nếu hàng hóa vẫn chưa về, kế toán sẽ ghi chép đầy đủ vào tài khoản 151 để đảm bảo việc theo dõi được chặt chẽ, từ đó góp phần nâng cao hiệu quả quản lý và báo cáo tài chính của doanh nghiệp. Tất cả những điều này cho thấy sự cần thiết của tài khoản 151 trong hoạt động kinh doanh hàng ngày.

Tài khoản 155, hay còn được gọi là tài khoản Thành phẩm, đóng vai trò quan trọng trong việc quản lý tài chính của doanh nghiệp sản xuất. Đây là tài khoản dùng để phản ánh giá trị hiện có và biến động của các loại thành phẩm, tức những sản phẩm đã hoàn tất quá trình sản xuất. Chính vì vậy, tài khoản này giúp doanh nghiệp nắm bắt được tình hình sản xuất và tồn kho một cách rõ ràng.
Kết cấu của tài khoản 155 gồm hai bên Nợ và Có, nơi các nghiệp vụ kinh tế phát sinh được ghi chép chi tiết. Điều này không chỉ giúp theo dõi giá trị của thành phẩm mà còn phản ánh sự biến động trong quá trình sản xuất. Theo Thông tư 99/2025/TT-BTC, từ ngày 01/01/2026, tài khoản này sẽ đổi tên thành Tài khoản 155 – Sản phẩm, nhằm thể hiện rõ hơn nội dung và chức năng của nó trong quản lý tài chính.
Nhờ có tài khoản 155, doanh nghiệp có thể dễ dàng theo dõi và quản lý các loại thành phẩm, từ đó đưa ra những quyết định kinh doanh kịp thời và hiệu quả hơn. Việc hiểu rõ về tài khoản này không chỉ giúp các kế toán viên mà cả các nhà quản lý có cái nhìn tổng quan về tình hình sản xuất và tài chính của doanh nghiệp.

Tài khoản 156, hay còn gọi là tài khoản “Hàng hóa”, là một phần không thể thiếu trong kế toán của doanh nghiệp. Tài khoản này được sử dụng để phản ánh giá trị hiện có và tình hình biến động của các loại hàng hóa. Điều này bao gồm tất cả các mặt hàng mà doanh nghiệp mua vào để kinh doanh, từ nguyên liệu, vật tư đến công cụ dụng cụ.
Chức năng chính của tài khoản này là ghi nhận sự tăng, giảm của hàng hóa trong kho. Khi một doanh nghiệp mua hàng hóa, dữ liệu sẽ được nhập vào tài khoản 156 để thể hiện sự gia tăng tài sản. Ngược lại, khi hàng hóa được tiêu thụ hoặc bán ra, tài khoản sẽ ghi nhận sự sụt giảm tương ứng. Điều này giúp doanh nghiệp có cái nhìn rõ ràng về tình hình hàng tồn kho cũng như khả năng tiêu thụ.
Tài khoản 156 không chỉ là công cụ quan trọng trong quản lý hàng hóa mà còn ảnh hưởng trực tiếp đến việc tính toán doanh thu bán hàng. Nhờ vào sự phản ánh chính xác từ tài khoản này, doanh nghiệp có thể điều chỉnh chiến lược kinh doanh, tối ưu hóa quy trình nhập xuất hàng hóa, từ đó nâng cao hiệu quả hoạt động.
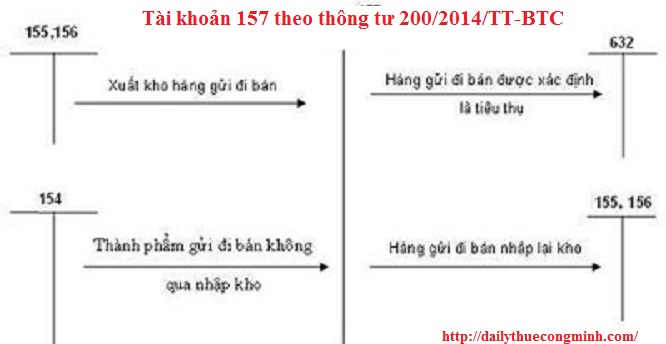
Tài khoản 157, hay còn gọi là “Hàng gửi đi bán”, là một công cụ quan trọng trong kế toán doanh nghiệp. Nó cho phép doanh nghiệp phản ánh hàng hóa, thành phẩm mà mình đã gửi cho khách hàng để bán nhưng chưa xác định là đã bán thành công. Điều này có nghĩa là hàng hóa đó vẫn thuộc quyền sở hữu của doanh nghiệp, tạo điều kiện cho việc quản lý tốt hơn.
Khi hàng hóa bị hư hỏng và không thể bán được, kế toán sẽ ghi nhận vào tài khoản 632 – Giá vốn hàng bán. Việc này giúp doanh nghiệp nắm bắt được tình hình thực tế và giảm thiểu tổn thất. Tài khoản 157 có thể được mở chi tiết để theo dõi từng loại hàng hóa, dịch vụ đã gửi đi cho từng khách hàng hay đại lý, điều này giúp tăng tính minh bạch trong quản lý và báo cáo tài chính.
Việc sử dụng tài khoản 157 theo nguyên tắc giá gốc không chỉ đảm bảo tính chính xác mà còn giúp doanh nghiệp có cái nhìn tổng quan về hàng hóa đang trong quá trình tiêu thụ. Nhờ đó, doanh nghiệp có thể đưa ra những quyết định kịp thời nhằm nâng cao hiệu quả kinh doanh.
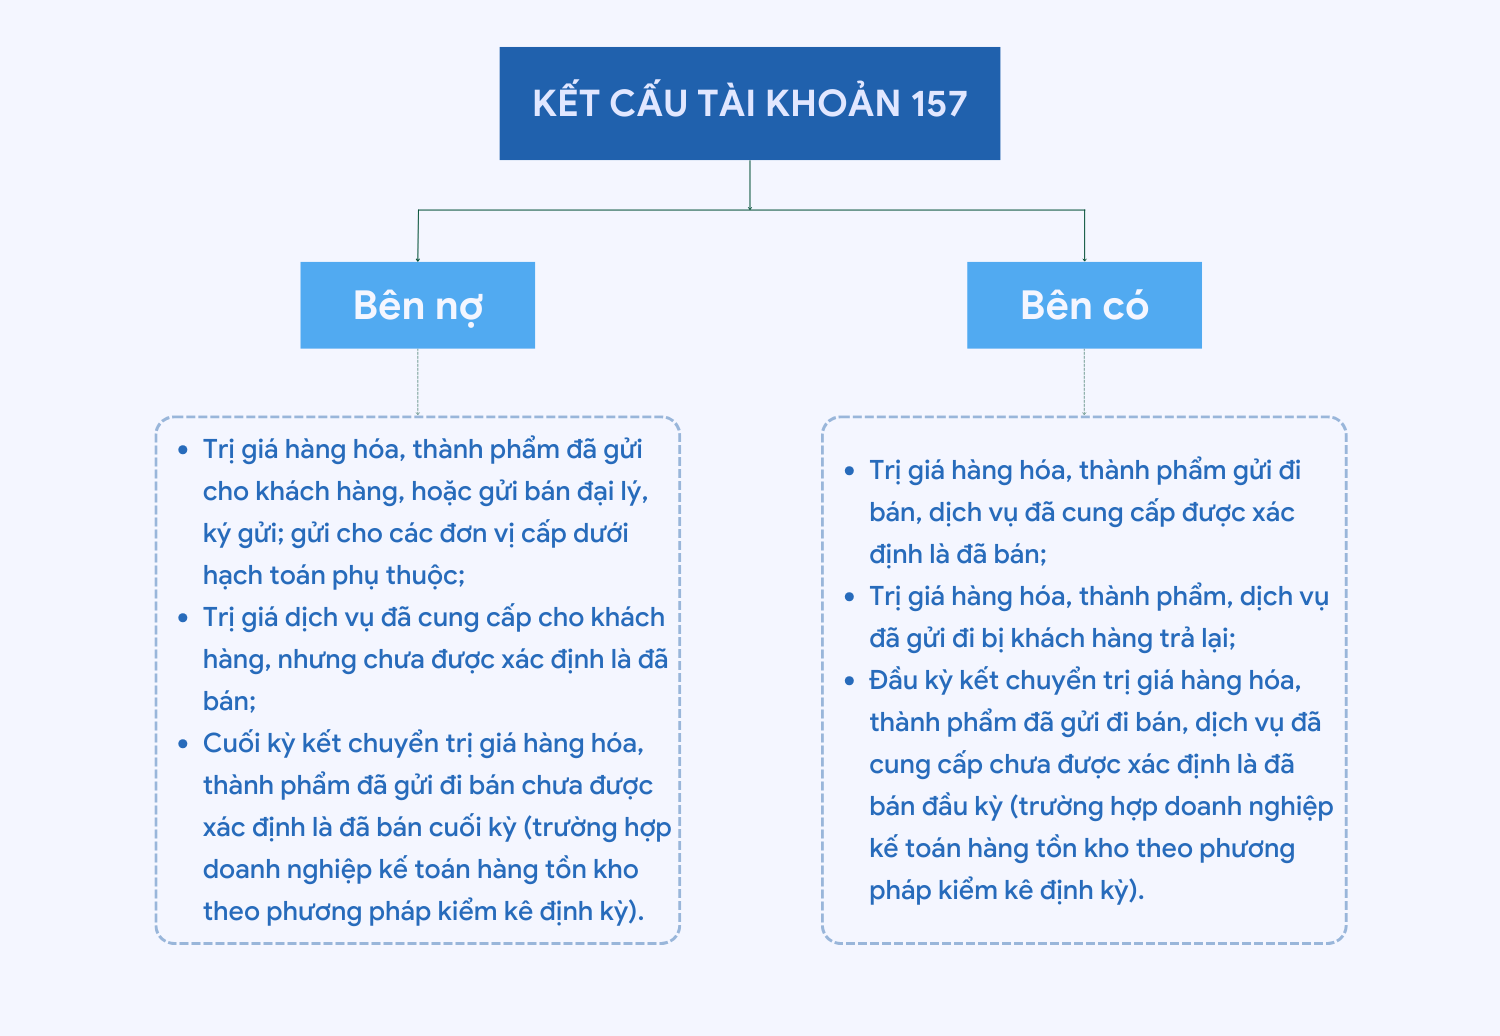
Tài khoản 157, theo Thông tư 200, được thiết kế để phản ánh trị giá của hàng hóa và thành phẩm mà doanh nghiệp đã gửi đi cho khách hàng, đại lý hoặc trong hình thức ký gửi. Nói một cách đơn giản, đây là nơi ghi nhận tất cả những sản phẩm đang “chờ bán” nhưng chưa được chuyển giao hoàn toàn cho bên mua.
Điều này rất quan trọng cho các doanh nghiệp vì nó giúp quản lý và theo dõi chính xác hàng hóa đang được giao cho các đối tác. Tài khoản 157 cũng có thể được mở chi tiết để theo dõi từng loại hàng hóa cụ thể, từ đó giúp doanh nghiệp nắm bắt tình hình một cách rõ ràng hơn.
Với quy định này, các doanh nghiệp không chỉ đảm bảo tính minh bạch trong kế toán mà còn dễ dàng đánh giá hiệu quả hoạt động bán hàng. Tài khoản này giúp doanh nghiệp có cái nhìn tổng quát hơn về tình hình hàng hóa của mình, từ đó dễ dàng đưa ra các quyết định kinh doanh phù hợp.
Thông tư 200 có hiệu lực sau 45 ngày kể từ ngày ký, góp phần tăng cường quản lý tài chính cho các doanh nghiệp trong việc ghi nhận giá trị hàng hóa, thành phẩm gửi đi bán.
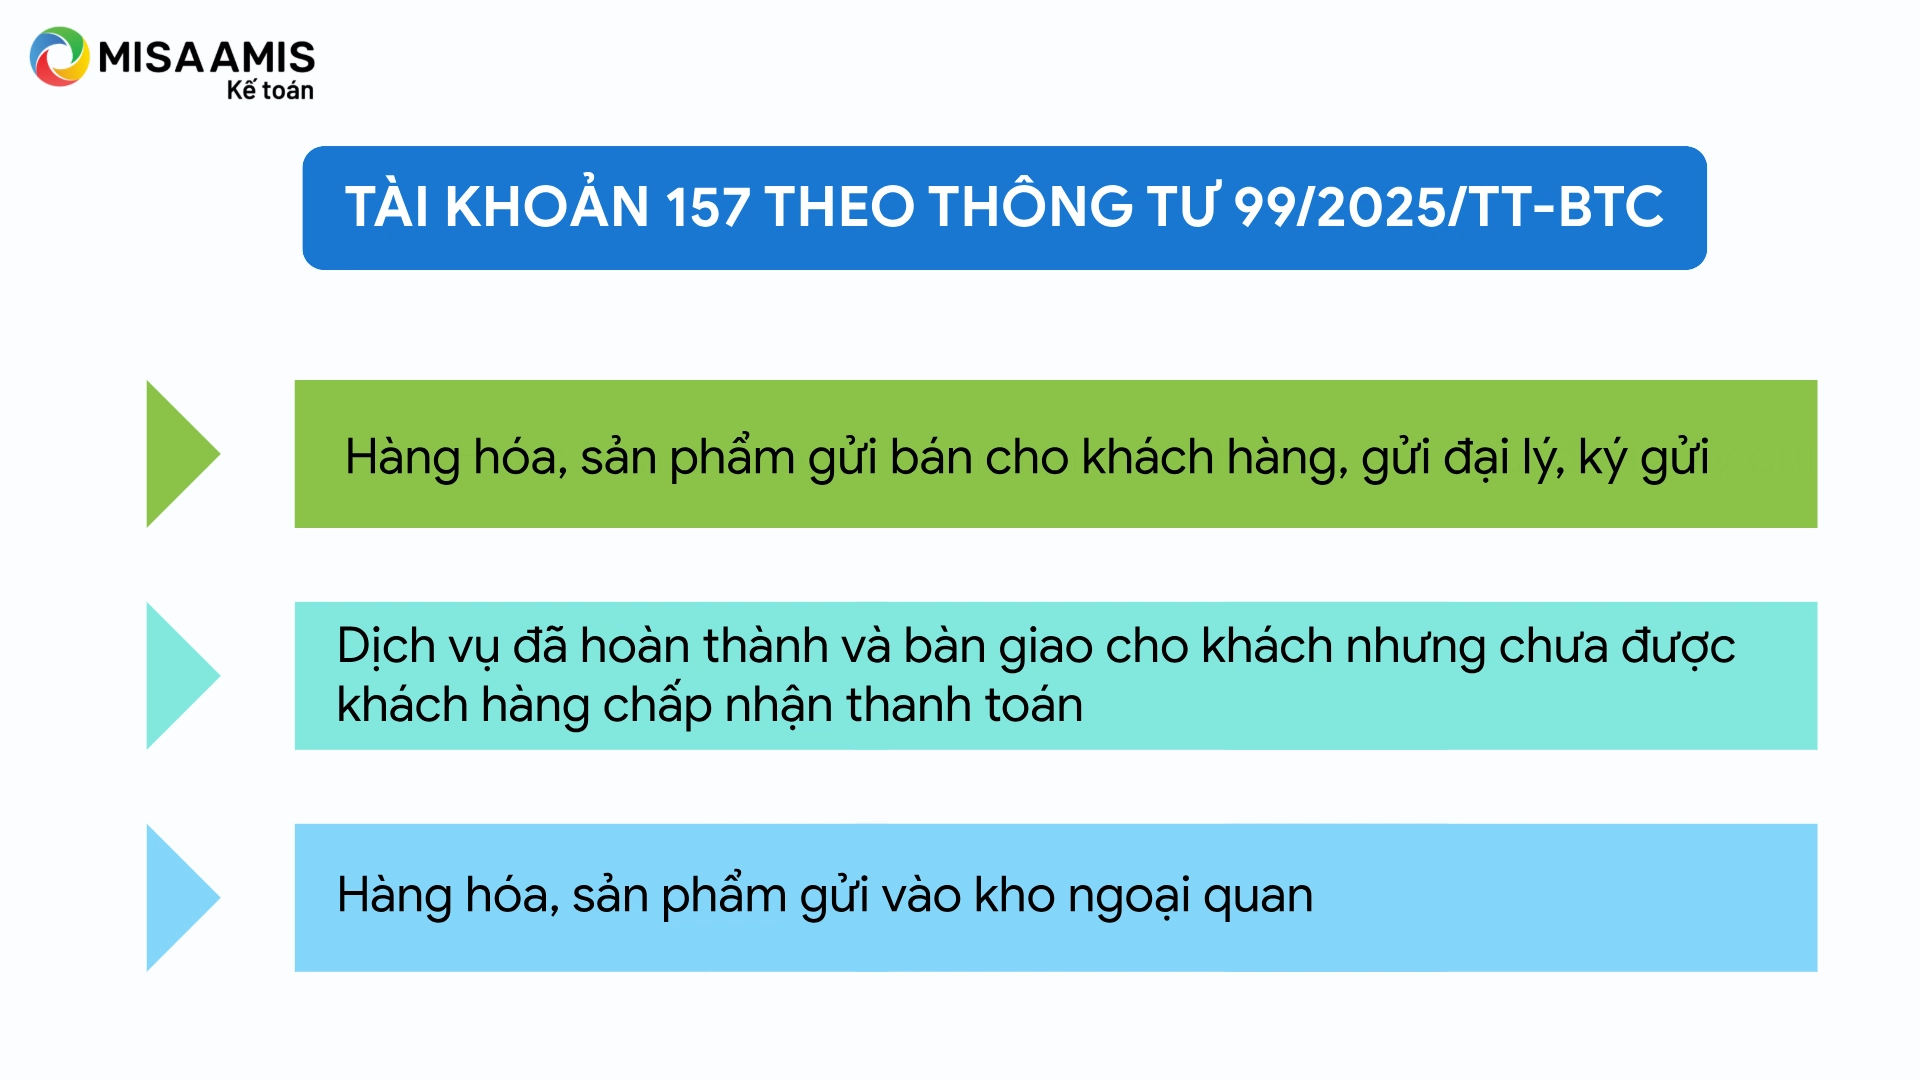
Tài khoản 157, theo Thông tư 133/2016/TT-BTC, đóng vai trò quan trọng trong việc quản lý hàng hóa gửi đi bán của doanh nghiệp. Đây chính là nơi phản ánh trị giá của hàng hóa, thành phẩm đã được chuyển đến tay khách hàng hoặc được gửi đến các đại lý. Doanh nghiệp có thể mở chi tiết tài khoản này để theo dõi từng loại hàng hóa hoặc dịch vụ đã cung cấp cho từng khách hàng.
Nguyên tắc kế toán áp dụng cho tài khoản 157 yêu cầu ghi nhận trị giá hàng hóa hoặc dịch vụ đã chuyển đi nhưng chưa được xác định là đã bán. Điều này giúp doanh nghiệp có cái nhìn tổng quan về lượng hàng hóa còn tồn tại trong quá trình tiêu thụ. Tuy nhiên, cần lưu ý rằng chi phí vận chuyển hay bốc xếp sẽ không được phản ánh vào tài khoản này, nhằm giữ cho số liệu được chính xác và có tính minh bạch cao.
Điều đặc biệt là tài khoản 157 có thể mở chi tiết không chỉ cho từng loại hàng hóa mà còn cho từng cơ sở nhận đại lý, giúp các nhà quản lý dễ dàng theo dõi và phân tích tình hình tiêu thụ hàng hóa của mình một cách hiệu quả. Chắc chắn rằng việc hiểu rõ về tài khoản này sẽ giúp các doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, có thể nâng cao hiệu quả kinh doanh của mình.

Tài khoản 158, hay còn gọi là “Hàng hóa kho bảo thuế”, là một khái niệm khá đặc biệt trong lĩnh vực kế toán, đặc biệt là đối với các doanh nghiệp có vốn đầu tư nước ngoài. Theo quy định tại Thông tư 200/2014/TT-BTC, tài khoản này được sử dụng để phản ánh sự biến động tăng, giảm và số hiện có của hàng hóa, nguyên liệu, vật tư trong kho bảo thuế.
Kho bảo thuế được hiểu là nơi lưu giữ hàng hóa nhập khẩu mà chưa phải nộp thuế. Điều này mang lại lợi ích lớn cho doanh nghiệp, giúp họ quản lý tốt giá trị hàng hóa và tối ưu hóa dòng tiền. Việc theo dõi biến động qua tài khoản 158 không chỉ giúp doanh nghiệp thực hiện nghĩa vụ thuế một cách chính xác mà còn hỗ trợ trong việc kiểm soát tồn kho.
Nhờ vào tài khoản này, doanh nghiệp có thể dễ dàng nắm bắt số lượng và giá trị hàng hóa hiện có trong kho bảo thuế, từ đó đưa ra các quyết định chiến lược phù hợp. Như vậy, tài khoản 158 đóng vai trò vô cùng quan trọng trong hoạt động kế toán và quản lý hàng hóa của doanh nghiệp.

Tóm lại, việc hiểu rõ các tài khoản 151, 155, 156, và đặc biệt là tài khoản 157 theo các thông tư 200 và 133 không chỉ giúp bạn quản lý tài chính hiệu quả mà còn tạo dựng nền tảng vững chắc cho các hoạt động hạch toán liên quan. Mỗi tài khoản đều mang trong mình những đặc thù riêng, ảnh hưởng đến cách thức ghi chép cũng như báo cáo tài chính. Nếu bạn đang tìm hiểu về hạch toán tài khoản 157 hay các bài tập định khoản hàng gửi đi bán, hãy nhớ rằng thực hành là chìa khóa giúp kiến thức trở nên sống động và dễ áp dụng hơn. Chúc bạn thành công trong việc nắm vững kiến thức kế toán!


